搜索到
22
篇与
的结果
-
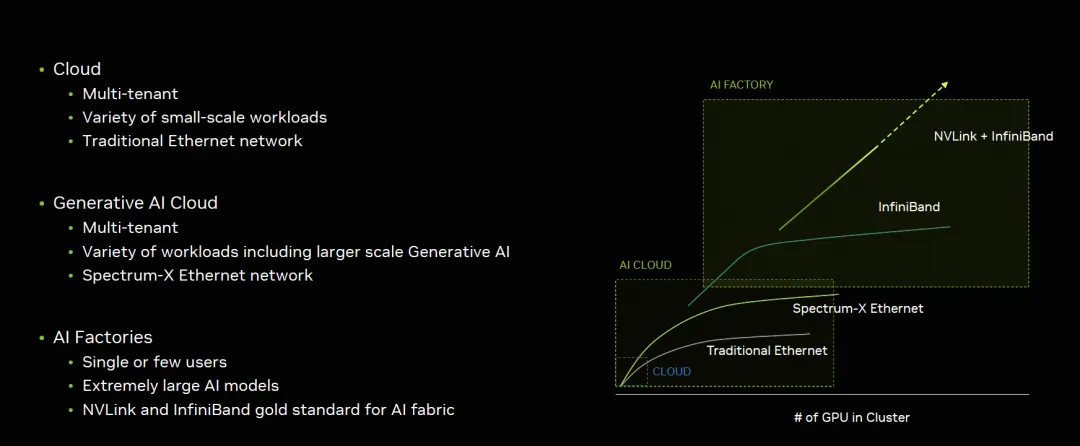
 英伟达GB200架构解析2:谈谈AI工厂和AI云的技术和商业逻辑 原创/还呗 zartbot2024年03月31日22:36浙江从技术路径上来看,GB200的互联系统大概有三个方式, 英伟达的市场策略是很明晰的,如图所示:对于生成式的AI云和AI工厂的最大区别在于租户不同,单一任务规模不同,底层技术上也通过支持以太网的Spectrum-X和Infiniband/NVLINK互联区分,那么这三个解决方案就更加清楚了:互联方式 使用场景NVL72 + Infiniband AI工厂标配NVL576 + Infiniband AI工厂土豪特选NVL72 + Spectrum-X 生成式AI云服务另外又有一个思科和英伟达合作,在GTC上的Session谈到一个根本性的问题:自建还是租?结论很有趣:两者都会存在,但是需要像Cloud那样的使用体验?云的体验是什么?本质上是一个算力证券化的过程。体验统一了,背后的分歧应该只是商业模式上的,是买还是租,或者采用融资租赁等金融工具来买?而实质的技术上不应该有分歧,如果我们把它定义成AI CLOUD-X,对比如下右图所示,这背后又需要什么样的技术呢?其实很多人没有明白云的价值是什么,基本上还是跟IDC混为一谈。根本的区别是云是一个算力金融机构,流动性(弹性)和安全(多租户)是它的根本。比尔盖茨曾说过:"Banking is neccesary, Banks are not". 王坚博士讲过:"计算,为了无法计算的价值(Computing for Value Beyond Computation)". 本质上博士也是在阐述计算的价值,那么照着写一句:"Computing is neccesary, Computers are not". 这样来看更有云计算的味道,又有了几分Serverless,Datacenter as a computer的意境。云服务提供商和金融机构具有太多的共性,具体的内容可以参考以前的一篇文章《从金融的视角谈云计算》从商业逻辑上来看AI工厂和AI云1.1 模型规模和弹性通常金融机构盈利的主要策略是“借短投长”,对于期限错配和流动性风险的管理是金融机构必须要关注的。而对于GB200这样的算力投资来看,云计算厂商考虑的也是类似的逻辑。一次性长期投资下,如何能够尽量的通过频繁的短期租赁来获取收益?对于超大规模Foundation模型的训练,也就是AI工厂的范畴看,参与者基本上也就会收敛到20家左右,并且训练都是持续数个月的,对于云来说更多的是考虑一种非弹性的融资租赁模式,盈利模式可能更多的是在换代后的推理收益上,下面以一个例子来解释:例如微软给OpenAI训练GPT-5用了100,000片H100,这些投资前期可能以很低的毛利供给给OpenAI,因为这些长期包年包月的服务并不具有流动性溢价,特别是在国内有多个智算中心的大背景下。而在两年后B100集群上量后,这100,000片H100将拆分出来用于FineTune和推理等业务。从整个H100的生命周期而言,从现金流的角度来看,中短期内是一个收益率较低的持续稳定现金流,而中长期则是一个看推理/FineTune市场的收益率相对高一些的弹性售卖的逻辑,但是现金流本身和流动性息息相关和售卖率也相关,因此也可以看到英伟达和云对大模型公司的投资,其实是在进行算力的流动性风险管理, 为整个现金流寻找确定性。因此从现金流来看,AI云服务提供商和AI工厂有着巨大的差异,因此Build or Rent的逻辑更多的可能还是在每个企业如何衡量自身的现金流上, 例如企业自身还可以通过融资租赁的方式来Build替代Rent from Cloud,背后的成本核算是一个很有趣的话题, 例如学过CFA/FRM的人基本上都懂债券的Barbell或者Bullet两种策略以及其凸性,那么针对AI场景下的ROI分析可能是一个因子更多的问题, 不光是基础设施投资回报还有模型带来的经营收益回报上,后面会针对投资回报率相对确定的搜广推做一些分析。1.2 弹性视角下的AI云现阶段AI集群存在三套网络一个是NVLink这样的Scale-Up网络,另一个是基于RDMA的东西向Scale-Out网络,还有一套是原有的Front-End 存储/管控和南北向流量,今年GTC上Gilad有个演讲《Entering A New Frontier of AI Networking Innovation》[1],也提到了类似的区分针对网络中的数据流量分为东西向和南北向,主要差异在计算紧耦合/长尾抖动容忍度低/突发强等,宏观的秒级监控来看平均带宽中等,但是微观上突发这也是英伟达宣称为什么传统以太网无法解决,必须要Spectrum-X技术,或者UEC联盟/ OCP-Falcon 需要解决的问题。从云的经营视角来看,更多的是关注弹性部署的问题,除了Azure使用Infiniband外,另外两大云服务提供商AWS/GCP似乎都没有独立的Scale-Out网络,并且都在传统以太网上通过在其DPU上实现了EFA/Falcon协议来支持,例如AWS部署的GH200 NVL32全部使用了Nitro EFA组网,并没有特别的东西/南北流量区分,而事实上这些技术问题确实可以解决并共存,后面第二章我们将详细分析。1.3 AI云服务提供商选择Scale-Up和Scale-Out的平衡对于云服务提供商而言除了整合Scale-Out和Front-End网络外,还有一个非常重要的话题是Scale-Up和Scale-Out的平衡,AI工厂可能有一些更极端的逻辑去追求极致的性能和探索更大规模的模型,但是上一代的NVL256和这一代的NVL576基本上没有客户买单,AI云服务提供商依旧选择了NVL72,甚至英伟达的推荐也是。在这次GTC《The Next-Generation DGX Architecture for Generative AI》[2]它通过576个Blackwell GPU构成一个Building block,并称其为hot-aisle containment closet (HAC),可以看到其内在的逻辑是考虑到物理约束/功耗限制/液冷散热等情况通常由一组互相备份的分布式制冷单元CDUs (cooling distribution units),配合16个机柜构成,每列机柜包含8个NVL72计算机柜和8个互联的支持机柜通过Infiniband构建的Scale-Out网络拓扑如下:可以看到在单个Pod内构建的576卡集群Scale-Out网络是1:1收敛的,而多个Pod之间的互联并没有构成1:1收敛。整个系统通过这样的两列Sub-HAC构成:最终通过把大量的sub-HAC连接构成一个32,000卡的集群官方的介绍中基本上没看到有NVL576的方案,只有在安费诺的一个和连接器相关的Session中介绍了一部分,例如铜缆转光模块的笼子,不确定NVSwitch上闲置的两根线是否跟这个有关从云服务提供商的视角来看,GB200NVL这样的平台比DGX B200的平台更符合云服务提供商对业务弹性的需求,相对于单机8卡,GB200可以按照单机两卡售卖拆散了售卖,同时又可以组装起来构成一个NVL72的大系统。当然对云服务提供商的ROI还需要更多的定量分析,只是个人大概估算了一下GB200NVL的ROI会远高于B200,因为产品中后期的弹性售卖能力和故障恢复能力远高于B200的平台。1.4 AI云的任务编排和调度另一方面是网络带来的冲突和拥塞控制上,对于大规模AI工厂,通过对节点的编排可以很好的避免冲突。但是对于多租户的AI云场景下由于弹性售卖的逻辑,多个任务调度编排难度极大,编排不当会导致性能损失:而这个问题通过特殊的交换机和DPU也可以解决,但是英伟达的方案并不干净,必须要使用无损 刚性兑付的网络当然,通过这些技术可以使得整个云服务提供商对Job编排做到位置无感知,可以更好的提供弹性售卖的能力AI云基础设施建设上和AI工厂最大的区别就在于此,它需要考虑GPU生命周期中后期的弹性售卖逻辑支撑多租户和灵活的资源调度编排能力,和碎片化的资源售卖能力。关于英伟达Spectrum-X具体内容可以参考《谈谈英伟达的SpectrumX以太网RDMA方案》从技术上分析如何实现AI Cloud-X是否存在一个技术能够完成AI工厂超大规模的Foundation模型训练,又能够完成在生命周期的中后期能够弹性售卖?三套网络看上去是不太合理的例如GPU针对SORA类应用要从存储拉数据,或者云上需要弹性售卖时,从Front-End到CPU再PCIe灌入GPU显得有些瓶颈。而针对GB200这类业务,其实Front-End的网络带宽也大大提升了。随着SCALE-UP的能力增强对SCALE-OUT网络的依赖也会越少。这一些问题是值得我们去探讨的。2.1 SCALE-OUT和SCALE-UP合并这是来自于BRCM投资者交流日的胶片:伴随着CPO和1.6T以太网,这样的合并价值可能会凸显出来,这也是英伟达未来一代的演进趋势,构建光互联的系统概念图如下:最终构建一个超大规模的光互联系统2.2 SCALE-OUT和Front-End合并对于AI这些推理应用落地场景最多的搜广推业务,存在大量的CPU实例和GPU实例的交互。例如Meta的一个数据:事实上针对实时推荐系统来看,十亿级用户行为的捕获,进入Flink这些系统后,用户行为数据通常需要快速的进入推荐系统进行存储并构建Embedding,而伴随着大模型在线推理业务的部署,RAG/AGENT等对向量数据库的需求上都会要求CPU和GPU系统之间有更大的带宽进行通信。注:对于大模型用于搜广推和GH200/GB200的优势,我们将在下一篇文章中详细阐述。Grace-Blackwell这些直接CPU和GPU之间通过C2C互联是一种解法,另一种做法就是Front-End和SCALE-OUT网络合并互联。例如Google在其A3 H100实例上就是这样的部署方式,任何一个通用CPU计算的VM都可以直接通过FRONT-END连接到起SCALE-OUT网卡,事实上也就证明了GCP已经完成了SCALE-OUT和FRONT-END网络的合并,并且协议也没有采用ROCEv2,而是为了兼容有损的FRONT-END网络采用了GPUDirectTCPX或者未来的Falcon。对于AWS的NVL32和NVL72的系统依旧会采用其Nitro构建的EFASRD。对于英伟达,Jensen在和投资者交流的会议中还在提及无损网络和AR,以及如何实现Noise Isolation等,但事实上有损网络支撑SCALE-OUT网络已经在工业界落地,只需要一些非常优雅的多路径转发和拥塞控制算法即可,这一点上我们也通过上一代传统交换网络进行了验证,并不需要什么超级以太网的新型交换机支撑。结论本文从生成式AI云服务经营的视角来分析了云对弹性多租的需求,但同时也存在和AI工厂之间的一系列差异,这些差异在商业模式上和技术路径演进上都存在。对于云服务提供商而言,其未来演进会存在一系列网络合并,无论是博通还是英伟达都有明确的路径,另一条路是AWS和GCP。当然GCP还特殊一点,其AI工厂还有TPU这一条线支撑。参考资料[1]Entering A New Frontier of AI Networking Innovation: https://static.rainfocus.com/nvidia/gtcs24/sess/1707189722732001l46P/FinalPresPDF/S62293a%20-%20Entering%20A%20New%20Frontier%20of%20AI%20Networking%20Innovation_1711040929732001ayMI.pdf[2]The Next-Generation DGX Architecture for Generative AI: https://static.rainfocus.com/nvidia/gtcs24/sess/1696188785866001bSLb/FinalPresPDF/S62421_1711139422506001ouGg.pdf
-
-
-
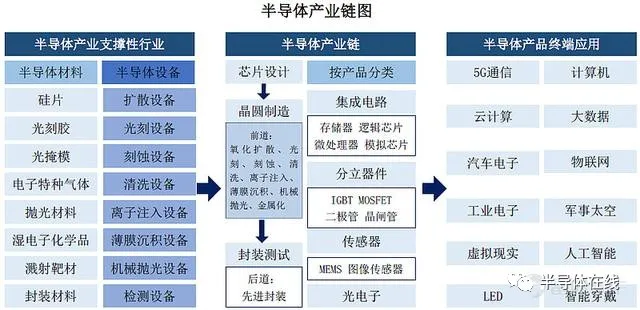
半导体产业链详细梳理 半导体在线2021年09月22日16:24现在的全球半导体行业,处于新一轮景气周期上行阶段。而国内的半导体产业,不仅受到全球性大周期的影响,还有一条非常硬核的逻辑,就是国产替代。中国虽已经成为全球最大的半导体消费国,但我国的芯片自给率低,2020年我国集成电路自给率仅为15.9%,国产替代仍有很大的替代空间。从需求端来看,受益于“万物互联+国产替代”以及新能源汽车的助攻,芯片需求全面拉升;供给端受疫情冲击以及制裁下扩产速度减慢。跟传统周期性行业类似,半导体也存在着产能、库存和需求的不可能三角。由于从投资到产能释放的前置时间较长,如此扩大了芯片的缺口。年初开始,晶圆大厂们纷纷公布了一大波超预期的资本开支计划。下图为半导体产业从材料到应用终端流程图:如图:芯片产业链主要包括设计、制造、封装与测试三大环节与半导体设备及材料两大支柱产业。本文将按照该框架梳理整个芯片行业产业链。芯片设计包括工具软件、设计公司芯片制造包括制造厂、制造设备、材料与辅料芯片封测包括封测厂、封测设备、辅材打个通俗的比喻,芯片设计环节就像房地产的图纸设计,圆晶代工就是施工建房,封测就是将毛坯房变为精装房。一、芯片设计芯片设计是产业链中重要的一环,影响后续芯片产品的功能、性能和成本,对研发实力要求较高。根据不同的下游应用,可分为四类:集成电路:存储器、逻辑芯片(CPU、GPU)、微处理器(MPU)、模拟芯片分立器件(含功率半导体):MOSFET、IGBT、二极管、晶闸管传感器:MEMS、图像传感器光电器件(一)集成电路兆易创新:国内闪存芯片存储器及MCU微控制器设计双龙头。在全球NORFlash的市场占有率为6%,已跃居全球第三。公司作为国内MCU微控制器市场的龙头公司,2020年销售接近2亿颗,2021年公司业绩将伴随着工控等领域的快速放量,迎来快速发展的时期。北京君正:收购北京矽成,成为国内稀缺的汽车存储芯片领军企业。北京矽成在全球车用DRAM存储芯片市占率15%,全球排名第二。收益于汽车电动化与智能化对车用存储芯片数量和容量要求的提升,实现量价齐升。微处理器芯片业务收益于智能终端硬件需求的爆发。公告拟定增募集资金拓展车载LED照明芯片。国科微:我国固态存储芯片技术领先代表,最新产品达到国际平均水平、深耕智能安防监控芯片,积极布局AI智能监控芯片。圣邦股份:国内模拟芯片龙头,电源管理芯片及信号链芯片受益于5G、工业驱动、人工智能和汽车升级,叠加国产替代,空间广阔。思瑞浦:业务与圣邦股份高度重合,国产信号链类模拟芯片龙头企业。公司的信号链模拟芯片为5G射频模拟芯片的主要组成部分,综合性能已达国际标准。卓胜微:射频前端领域处于国产领先地位,5G通信技术的发展带动射频前端市场需求的快速增长,公司产品在客户端持续渗透。晶丰明源:在LED照明驱动芯片市场处于龙头地位,技术和市场均处于领先水平,出货量全球第一。晶丰明源今年也发了6次涨价函,原因是原材料价格上涨和产能紧张。明微电子:深耕LED驱动业务,显示与照明业务齐头并进,技术研发能力处于行业领先地位。与晶丰明源比主要为LED显示驱动芯片。2020年显示驱动芯片厂商中排名第三,市占率为13%。中颖电子:公司主要产品包括微控制芯片及OLED显示驱动芯片,受益于下游智能家电领域产品需求量和智能化水平的提高,国产替代空间广阔。景嘉微:A股极其稀缺的图形处理器芯片标的,主要应用于军事装备,在国内机载图显领域占据大部分市场份额,正由军用向信创及民用市场拓展。乐鑫科技:全球物联网WiFi-MCU芯片龙头企业,市场份额全球第一,占比超30%。产品下游主要是智能家居、电子消费产品、传感设备及工业控制等,充分受益下游物联网市场发展。富瀚微:安防芯片设计龙头。2020年原本的安防芯片龙头海思受到美国的制裁被动退出市场,公司在下游客户供应链切换过程中抢占先机,实现海思产品80%的替代。2020年公司在安防前端ISP芯片领域市场份额达到60%-70%。同时公司基于视频处理能力进入汽车摄像头市场,渗透率不断提升,提供新增长动能。全志科技:老牌智能终端处理器SOC芯片设计企业。(SOC即片上系统,可以简单的理解为把系统做在一块芯片上,是未来工业界将采用的最主要的产品开发方式。)其产品主要布局物联网,智能家居等领域,京东的智能音箱以及小米的智能扫地机器人就是搭载全志科技的soc芯片。瑞芯微:专注SOC设计,发力电源管理领域。5G 终端对电池续航能力的要求同步提升,进而对电源和功耗的管理提出了更高要求。公司快充芯片与普通的电源管理芯片相比,在占用体积、能量转换效率和散热量等方面均有较大程度的优化,性能和可靠性指标均处于市场领先水平。上海贝岭:重点发展消费类和工控类芯片设计业务,主要目标市场为电表、手机、液晶电视及平板显示、机顶盒等各类工业及消费电子产品。合并南京微盟提高电源管理芯片的市占率。(二)功率半导体新洁能:专业从事MOSFET、IGBT等半导体芯片和功率器件的研发设计及销售。IGBT是目前增速最快的功率器件细分市场,公司产品线完整,成为公司的营收增长新动力。同时公司重视第三代半导体功率器件研发,积极研发新能源汽车用功率半导体。(三)传感器韦尔股份:国内图像传感器设计龙头,业务位于全球前三,国内第一。2019年成功收购了两个影像传感器CIS设计公司豪威和思比科,设计业务收入超过世界第十的芯片设计上市公司。二、芯片制造 在市场需求、国家政策、资本投入的驱动下,全球晶圆代工产业逐渐向中国大陆转移,中国大陆成为全球增速最快的晶圆代工厂。2016-2020年全球新增投产晶圆厂中在投产在中国大陆的比重达到42%,其他分散在全球各国国家。晶圆制造原理为根据设计版图进行掩膜制作,形成模版,在晶圆上批量制造集成电路,芯片通过多次重复运用掺杂、沉积、光刻等工艺,最终在晶圆上实现高集成度的复杂电路。(一)制造厂不少纯设计厂向IDM转型,具备设计、研发、生产能力,我们将这一类的企业归为制造厂一类。1、集成电路中芯国际:无可争议的国产芯片代工龙头,技术与规模均为国内第一,代表集成电路国产替代的最先进制造水平,市占率全球第四。受到制裁之后研发预计会停滞数年,先进制程的生产规模扩张也会同步停滞。紫光国微:智能安全芯片及国内特种 IC 双龙头,“万能芯片”、车规芯片多点开花。子公司国微电子产品线齐全、技术实力强,是国内特种 IC 龙头企业。子公司紫光同芯国内智能卡芯片龙头,市场渗透率进一步提高。子公司紫光同创为国内民用FPGA领军企业,打破了海外寡头垄断,国产替代空间大。富满电子:主营为LED控制及驱动类芯片、电源管理类芯片,同时具有“设计+封测”一体化供应能力。公司已在小间距&Mini LED 控制驱动核心技术领域取得突破,在快充芯片领域也实现率先突破,技术实力国内领先。积极布局 MOSFET 领域,有望充分受益功率半导体国产替代。2、功率半导体泛指处理电力的芯片,其主要功能是将繁杂不一的电力,处理为终端产品所需的规格。比如电流从电动车的电池输出后,通过不同的功率芯片处理,既可以驱动电机,又可以驱动空调和音响。MOSFET:即场效晶体管。主要应用于电脑功率电源、家用电器等,占全球功率器件市场超4成比重IGBT:应用涵盖从工业电源、变频器、新能源汽车、新能源发电到轨道交通、国家电网等一系列领域。华润微:国内功率半导体IDM龙头之一,是国内营业收入最大,产品系列最全的MOSFET厂商。拟与国家集成电路产业投资基金二期及重庆永微电子共同成立润西微电子,建成后预计达到月产3万片12寸中高端功率半导体晶圆生产能力。斯达半导:国内IGBT半导体龙头,全球IGBT模块市场排名第七,是国内唯一进前十的企业,市场优势地位显著。从纯设计厂向IDM转型,以保证产能供应,产品主要用于工控与电器领域。拟定增募资35亿元购买光刻、显影、蚀刻等设备盖厂,设计产能36万片功率半导体,用于高压特色功率芯片和碳化硅,以尽快推出车规级SiC芯片,以完善车用电源市场的产品布局。士兰微:国内功率半导体IDM龙头之一,主要集中于MEMS传感器、高压集成电路、半导体功率器件这三个主要技术方向。捷捷微电:晶闸管龙头企业,产品性能达到国际领先水平。业务范围涵盖芯片设计、晶圆制造及封装测试等全业务环节。今年7月公告拟扩建功率半导体6英寸晶圆及器件封测项目,产品从晶闸管与防护器件等领域,扩展至IGBT模块。此外公司车规级封测产业项目落地,产业链逐步完善。扬杰科技:公司是国内领先的功率半导体 IDM 厂商,具备完善的芯片设计、晶圆制造、封装检测能力。国内功率二极管龙头,并逐步往 MOSFET、IGBT、第三代半导体功率器件等高端产品延伸。应用领域涵盖电源、家电、照明、安防、仪表、通信、工控及汽车电子等多个领域。公司产品在光伏领域应用占比较高,营收约占 15%。闻泰科技:耗资181亿收购来的安世半导体是全球功率半导体龙头,产品主攻消费电子与汽车领域。其主要产品为逻辑器件、分立器件和MOSFET器件,是一家集设计、制造、封装测试为一体的半导体跨国公司。三大业务均位于全球领先地位,逻辑器件排名第二、二极管和晶体管排名第一、车功率MOSFET排名第二。立昂微:茁壮成长的半导体硅片+功率器件领先企业,主攻肖特基二极管芯片。三安光电:国内LED芯片龙头。总投资160亿元的湖南三安半导体基地一期项目今年6月正式投产,这是国内首条、全球第三条碳化硅IDM生产线。3、传感器赛微电子:原名耐威科技 MEMS芯片晶圆制造。2016年赛微通过收购瑞典Silex,获得全球领先工艺IP,切入MEMS纯代工赛道成为MEMS全球代工领头羊。公司目前可生产微流体、微超声、微镜、光开关等多种器件。(二)材料与辅料半导体制造过程相当复杂,先进制程多达500多道工序,需要用到大量材料。因此半导体材料也是整个产业链中细分领域最多的,具有很高的技术和资本壁垒。其中,硅片(晶圆)价值占比最高,超过1/3,其次为电子特种气体占比13%,光掩模、光刻胶及辅助材料各占比12%左右,其余材料占比均低于10%。半导体材料成本占比分类:1、硅片硅片是集成电路制作中最为重要的原材料,市场规模最大。当前全球50%以上的硅材料产能集中在日本,前五大厂商份额超过90%,国内规模最大的是沪硅产业。沪硅产业:纯正的半导体硅片公司,产能、技术国内领先。率先实现300mm硅片规模化生产,打破了大硅片零国产化僵局,但产能利用率低,尚未实现规模效应。由于折旧费用高300mm硅片毛利率为-34.82%,国内三家硅片厂商中毛利率最低,尚未实现盈利。中环股份:中环以光伏硅片为主,占比接近90%,半导体硅片仅占总收入7%。虽然规模不大,但是中环半导体硅片产能提升很快。12英寸20年产能为7万片/月,21~23年将持续放量,产能预计将超过60万片/月。光伏和新能源布局可以实现协同,未来大硅片产能释放,具备龙头溢价空间。立昂微:立昂微硅片产品尺寸较小,且具备抛光片-外延片-功率器件的一体化优势,因此毛利率最高超过40%。15万片/月的12寸硅片预计今年底建设完成。除了半导体硅片,还有功率器件和射频芯片业务。2、电子特种气体半导体生产中几乎每个环节都要用到电子特气,且其很大程度上决定了最终产品性能的好坏。同时所用气体的品种多、质量要求高,因此被称为半导体制造的“血液”。虽然国产化率还不高,但国产替代速度比较快。南大光电:其自主研发的氢类气体磷烷、砷烷,是电子特气中技术壁垒最高的两种,打破了国外技术封锁和垄断,不仅在 LED 行业市场份额持续增长,在集成电路行业也快速实现了产品进口替代,得到了广大客户的高度认可,目前占据国内市场份额达 75%以上。同时公司MO源产品实现了国内进口替代,是全球主要的 MO 源生产商。MO源系列产品是制备LED、新一代太阳能电池、相变存储器、半导体激光器、射频集成电路芯片等的核心原材料。华特气体:公司研发出的20种进口替代产品已实现规模化生产。特气体也通过了全球最大光刻机供应商ASML公司的产品认证,并为中芯国际、华虹宏力等一线企业供货。雅克科技:是半导体材料中的平台型企业,类似北方华创在设备中的地位。业务包括半导体化学材料,电子特气,光刻胶。产品覆盖半导体薄膜、光刻、沉积、刻蚀、清洗等核心环节。前驱体、SOD,打破海外垄断。2020年收购LG化学彩色光刻胶,获得了彩色光刻胶和TFT光刻胶等成熟技术和量产能力,有效弥补国内彩色光刻胶生产的空白。3、光刻胶光刻胶技术壁垒高,价值含量高,被成为半导体材料中的“明珠”。高端光刻胶市场基本被日本企业所把持,使用量最高的KrF光刻胶和ArF光刻胶国产化率低于5%,进口替代空大。华懋科技:主营为安全气囊材料,通过持有徐州博康29%的股权,进军半导体光刻胶产业。徐州博康的光刻胶单体业务占全球市场份额的 5%,并已存储了全球 80%的光刻胶单体产品技术,成为中国唯一的高端光刻胶单体材料研发和规模化生产企业。目前已成功开发出 10+个高端光刻胶产品系列,半导体光刻胶一体化优势显著。彤程新材:主营为特种橡胶助剂,通过控股北京科华进入半导体光刻胶市场。北京科华是唯一列入全球光刻胶八强的中国光刻胶公司,同时也是国内销售额最高的光刻胶公司。中国i线产品国产替代基本上靠北京科华贡献,同时也是唯一可以批量供应KrF光刻胶给8寸和12寸客户的本土光刻胶公司,产品达到世界一流水准,打入中芯国际、长江存储、华虹半导体等国内厂商。晶瑞股份:晶瑞股份的产品包括超净高纯试剂、光刻胶、 功能性材料、锂电池材料和基础化工材料等。光刻胶领域:子公司苏州瑞红作为国内光刻胶领域的先驱,规模生产光刻胶 30 年,产品技术水平和销售额处于国内领先地位。i 线光刻胶已取得了中芯国际天津、扬杰科技的供货订单;高端KrF(248nm)光刻胶完成中试,建成了中试示范线。南大光电:公司成功自主研发出国内首支通过客户认证的 ArF 光刻胶产品,两次通过客户认证。公司目前已经建成 25 吨生产线(5 吨干式和 20 吨湿式),在光刻胶国产化的大趋势下,光刻胶业务将带动公司业绩迈入新的成长空间。4、CMP抛光材料CMP抛光材料、靶材国产化程度最高,部分产品技术标准已到达世界一流水平,本土公司已实现批量供货。抛光液和抛光垫是CMP抛光的主要材料,属于高价值易耗品,毛利高,认证时间长,客户黏性强,竞争格局也相对较好。产品价值上,抛光液高一些,占总材料成本49%,抛光垫占33%,其他材料合计不到20%。安集科技:国内抛光液龙头,目前安集科技在国内没有对手。国内市场份额超过20%,仅次于卡博特。抛光液的技术含量很高,且由于其专用性,绑定大客户后未来增速也很有保证。鼎龙股份:国内抛光垫龙头,主要是做打印复印耗材的,近年来开始布局半导体材料,抛光垫去年开始放量。成为长江存储的一供,对中芯国际也持续放量。5、高纯湿电子化学品超净高纯试剂是指主体成分纯度高于99.99%的化学试剂,主要用于芯片的清洗、蚀刻等制造领域。江化微:国内湿电子化学品龙头,打破国外企业限制壁垒,逐渐实现中低端市场的国产化替代。其超净高纯试剂、光刻胶配套试剂产品具备为平板显示、半导体、光伏等领域提供全系列湿电子化学品能力。晶瑞股份:超净高纯试剂占其营收的20%。超纯双氧水、超纯氨水及在建的高纯硫酸等主导产品已达到G5等级,其它高纯化学品均普遍在G3、G4等级。6、靶材江丰电子:国内高纯溅射靶材行业龙头,目前已可量产用于90-7nm半导体芯片的钽、铜、钛、铝靶材,其中钽靶材在台积电7nm芯片中已量产,5nm技术节点产品也已进入验证阶段。(三)制造设备半导体景气周期有着“设备先行、制造接力、材料缺货”的传导规律。中国大陆迎来投资建厂热潮,对半导体设备的需求也水涨船高。今年上半年,半导体设备的同比出货量相比去年增长了50%,设备制造商接单不暇。由于半导体设备技术壁垒高,研发难度大、周期长,是整个产业中最关键的环节之一。因此要实现我国半导体产业链的自主可控,半导体设备至关重要。半导体设备价值含量高,投资占晶圆厂建设投资 75-80%,当前我国内半导体设备自制率仍较低,2020年国产化率约为16%。但部分领域国内厂商打破空白,技术不断追赶。北方华创:国产半导体设备的绝对龙头,平台属性强。体量大;研发实力强属于国内一线;市占率领先,刻蚀设备国内市占率7%。产品线丰富,产品涵盖热处理、刻蚀、薄膜沉积(PVD、CVD)、清洗等设备。硅片设备-热处理设备-光刻设备-刻蚀设备-离子注入设备-薄膜沉积设备-抛光设备-清洗设备-检测设备1、硅片设备硅片制造是芯片生产的第一道环节,单晶硅生长炉是生产单晶硅的主要半导体设备。晶盛机电:国内晶体硅生长设备龙头,应用横跨半导体光伏两大产业,国内高端市场占有率第一。技术领先,实现大硅片多项技术突破。同时向切片、抛光、外延等设备拓展,目前已经完成技术认证。甚至还出了第三代碳化硅半导体设备,已交付客户使用。2、热处理设备热处理设备即高温炉,主要是对硅片进行氧化、扩散、退火等工艺处理。供应商主要是国外厂商,国内龙头厂商北方华创在热处理设备的各个细分领域均有成熟的产品线,市占率也在逐年上升。北方华创热处理设备在长江存储的占比已经超过了30%。3、光刻设备光刻是将设计好的电路图从光刻版转印到晶圆表面的光刻胶上,便于后续通过刻蚀和离子注入等工艺实现设计电路。光刻是晶圆生产的核心环节,设备包括光刻机和涂胶显影设备。光刻机是晶圆加工设备中技术壁垒最高的设备,该市场为荷兰企业ASML(阿斯麦)所垄断,目前国内具备光刻机生产能力的企业主要是上海微电子。芯源微:涂胶显影机行业龙头,成功打破了国外厂商垄断成为唯一的本土厂商,产品已经陆续通过了下游晶圆厂线的工艺验证,市占率5%。公司近年也开始切入湿法清洗设备领域,跟盛美股份,至纯科技和北方华创等展开竞争。4、刻蚀设备刻蚀设备在晶圆厂设备支出中仅次于光刻设备,且刻蚀设备数量更多,可替代比例更高,目前我国的刻蚀设备是比较先进的。中微公司:刻蚀设备龙头企业,介质刻蚀机已打入 5nm 制程,技术接近世界级水准,国内市占率达13%。北方华创:技术节点达到28nm,刻蚀设备国内市占率7%5、离子注入设备硅片刻蚀后,需要将一些特殊的杂质离子注入到硅衬底去,这就是离子注入机。国内离子注入标的稀缺,仅凯世通和中科信。万业企业:公司主营房地产业务,2018年收购凯世通切入半导体离子注入设备。产品已进入产线验证阶段,并于去年取得4台订单。6、薄膜沉积设备薄膜沉积工艺,分为物理气相沉积(PVD)、化学气相沉积(CVD)和外延三大类。北方华创的PVD设备已经用于28nm生产线中,14nm工艺设备也已实现重大进展,国产化率约 30%。7、抛光设备晶圆制造的后期,需要对硅片表面进行平坦化处理,这就用到了抛光机。该领域的龙头是华海清科,技术领先,合计市占率达 20%。首发申请获上交所上市委员会通过,将于上交所科创板上市。8、清洗设备清洗设备目前国产化率最高,达到20%。随着工艺流程延长且复杂,每个晶片在整个制造过程中需要至少超过200道清洗步骤。是正在申报科创板IPO的盛美股份,深耕半导体清洗设备十余年,,国内企业中市占率最高,产品进入中芯国际、长江存储、SK海力士等企业供应链。盛美股份:科创板IPO正式提交注册的盛美股份是半导体清洗设备龙头,技术优势领跑同行业。占据国内80%的市场份额,其余20%则由北方华创、芯源微和至纯科技三家公司瓜分。至纯科技:公司目前湿法清洗设备订单充足,排产计划已经到了2022年。设备可实现28nm湿法工艺全覆盖,可以满足国内绝大部分晶圆厂的要求,单片清洗设备预计会在下半年批量交付。9、检测设备检测设备主要用于检测芯片性能与缺陷,贯穿于半导体制造过程中的每一步主要工艺,按不同环节分为前道测试和后道测试设备。前道测试设备主要用于晶圆加工环节,属于质量检测,壁垒更高。目前国内企业竞争力较弱,国产化率低于5%,处于技术、产品突破阶段。精测电子:以半导体前道检测设备为主,同时布局后道,形成半导体测试领域全覆盖。其自动检测设备基本实现国产化,且已在国内一线客户实现批量重复订单。赛腾股份:深耕自动化组装、自动化检测设备,通过收购日本Optima进入半导体检测设备领域。Optima在晶圆缺陷检测设备上有成熟的产品线,该技术储备对国内来说是稀缺的,由此占据了发展先机。三、芯片封装测试中国凭借低廉的劳动力,首先承接了对劳动力需求较大,技术要求较低的半导体封测业务。目前大陆的芯片封装、测试整体上已经达到国际先进水平,产业链条(封测厂、装备、材料)比较完整。(一)封测装备检测设备的后道测试设备主要用于晶圆加工后的封测环节,主要为电学检测。设备主要分为测试机(ATE)、分选机、探针台,三者中,测试机市场最大,价值量更高。伴随三大封测厂商的扩产计划,会直接增加对国产后道测试设备的需求。长川科技:国产半导体测试设备综合龙,头分选机为主、测试机为辅,多赛道布局。产品具备竞争力,主要性能指标已达国内领先、接近国外先进技术水平。华峰测控:测试机设备龙头,已可实现国产替代。技术国内领先,接近世界一流水平,进入了封测龙头供应链。测试机在半导体检测设备中价值占比高,华峰测控的毛利达到80%,领先同行,盈利能力强。但同时受制于单一赛道,成长速度受限。(二)封测材料康强电子:国内半导体封装材料龙头,是我国规模最大引线框架生产企业。(三)封测厂我国是封测大国,拥有 “封测三杰”——长电科技、通富微电、华天科技,此前都宣布了各自的扩产计划。长电科技:国内封测企业的龙头,全球排名第三,市占率达14.4%。高端封装技术与国际第一梯队齐头并进,公司在收购星科金朋后进一步发展了SiP、晶圆级和2.5D/3D等先进封装技术,并实现大规模量产远超传统封装的产量和销量。通富微电:全球第六的封测厂,市占率7%。聚焦大客户战略,长期布局存储、微处理器等产品的先进封装技术。日前开发了国内第一款 SiP 电源模块的封装技术,该技术可应用于包括 5G 在内的各种基站和网络电源,目前已实现批量生产。华天科技:通过自建及收购拥有多个国内外多个厂区,低端、中端、高端全方位布局来自微信
-
ReRAM将如何影响未来的存储格局? 助力科技创业者的半导体行业观察2021年04月20日08:59存储器是现代信息系统最关键的组件之一,已经形成主要由DRAM与NAND Flash构成的超千亿美元的市场。随着万物智联时代的到来,人工智能、智能汽车等新兴应用场景对存储提出了更高的性能要求,促使新型存储器迅速发展,影响未来存储器市场格局。我国正在大力发展存储产业,除了在传统存储器上努力实现追赶,也在提前布局新型存储器,这将是未来存储产业生态的重要部分。新型存储器究竟指什么,有哪些技术原理,竞争格局如何,未来发展前景会是怎样?本期「云岫研究」,我们聚焦于新型存储器中的阻变存储器 (ReRAM或RRAM,Resistive RAM),并通过分析其技术、应用场景与模式,得出如下判断:1.万物智联时代,需要速度、功耗、容量等性能更强的新型存储器;2.对比四大新型存储器,ReRAM在密度、工艺制程、成本和良率上具备明显优势;3.AIoT、智能汽车、数据中心、AI计算(存算一体)将是ReRAM的重要发展机遇;4.IDM模式是ReRAM厂商的最佳选择;5.新型存储器是中国实现存储领域弯道超车的最佳机会。 存储器是半导体最大细分市场新型存储器是未来选择 存储器是半导体产业的风向标和最大细分市场,约占半导体产业的三分之一。智能时代的到来,将引起存储行业的新一轮爆发。据YOLE统计,2019年以来,存储器成为半导体增速最快的细分行业,总体市场空间将从2019年的1110亿美元增长至2025年的1850亿美元,年复合增长率为9%。细分市场中,新型存储器市场增速最快,将从5亿美元增长到40亿美元,年复合增长率达到42%,发展潜力巨大。图1:全球存储器市场规模及增速(资料来源:YOLE) 存储器可以按照断电是否能保存数据分为两类。图2:存储器分类(云岫资本整理)第一类易失性存储器是以动态随机存取存储器(DRAM)和静态随机存取存储器(SRAM)代表的易失性存储器,二者均具备高读写速度。其中SRAM速度高于DRAM,但密度低于DRAM,这是因为一个DRAM存储单元仅需一个晶体管和一个小电容,而每个SRAM单元需要四到六个晶体管。其共同的缺点是容量较低且成本高,一般分别用作主存和缓存。第二类非易失性存储器包括以NOR FLASH和NAND FLASH为代表的传统存储器和四种新型存储器。NOR FLASH的容量较小且写入速度极低,但读速较快,具备芯片内执行的特点,适合低容量、快速随机读取访问的场景;NAND FLASH的容量大成本较低,但读写速度极低,一般用于大容量的数据存储。除FRAM以外的新型存储器均是通过阻值高低变化实现“0”“1”数据存储,四种新型存储器均具备非易失性,断电后仍可以保存数据,相比传统存储器在读写速度、功耗、寿命等方面各有优势。 存储器的发展取决于应用场景的变化。图3:存储的过去、现在与未来——场景应用决定市场趋势(云岫资本整理)20世纪70年代起,DRAM进入商用市场,并以其极高的读写速度成为存储领域最大分支市场;功能手机出现后,迎来NOR Flash市场的爆发;进入PC时代,人们对于存储容量的需求越来越大,低成本、高容量的NAND Flash成为最佳选择。智能化时代里,万物智联,存储行业市场空间将进一步加大,对数据存储在速度、功耗、容量、可靠性层面也将提出更高要求。而DRAM虽然速度快,但功耗大、容量低、成本高,且断电无法保存数据,使用场景受限;NOR Flash和NAND Flash读写速度低,存储密度受限于工艺制程。市场亟待能够满足新场景的存储器产品,性能有着突破性进展的新型存储器即将迎来爆发期。对比四种新型存储器ReRAM在密度、工艺制程、成本和良率上具备明显优势 目前,新型存储器主要有4种:相变存储器(PCM),以Intel和Micron联合研发的3D Xpoint为代表;铁电存储器(FeRAM),代表公司有Ramtron和Symetrix;磁性存储器(MRAM),代表公司是美国Everspin;阻变存储器(ReRAM),代表公司有松下、Crossbar和昕原半导体。表1:4种新型存储器参数对比(资料来源:Objective Analysis) 1.相变存储器(PCM或PCRAM,Phase-change RAM)PCM的原理是通过改变温度,让相变材料在低电阻结晶(导电)状态与高电阻非结晶(非导电)状态间转换。图4:PCM原理(资料来源:Intel)PCM虽然读写速度比NAND Flash有所提高,但其RESET后的冷却过程需要高热导率,会带来更高功耗,且由于其存储原理是利用温度实现相变材料的阻值变化,所以对温度十分敏感,无法用在宽温场景。其次,为了使相变材料兼容CMOS工艺,PCM必须采取多层结构,因此存储密度过低,在容量上无法替代NAND Flash。除此之外,成本和良率也是瓶颈之一。Intel和Samsung于2006年生产了第一款商用PCM芯片。2015年,Intel和Micron合作开发了名为3D XPoint的存储技术,该技术也是PCM的一种。2018年双方结束了联合开发工作,2021年3月,Micron宣布停止所有基于3D XPoint技术产品的进一步开发。 2.铁电存储器 (FRAM或FeRAM,Ferroelectric RAM)FRAM并非使用铁电材料,只是由于存储机制类似铁磁存储的滞后行为,因此得名。FRAM晶体材料的电压-电流关系具有可用于存储的特征滞后回路。图5:FRAM原理(资料来源:Objective Analysis)FRAM优势在于读写速度快、寿命良好,但其存储单元基于双晶体管,双电阻器单元,单元尺寸至少是DRAM的两倍,存储密度受限,成本较高。并且它的读取是破坏性的,每次读取后必须通过后续写入来抵消,以将该位的内容恢复到其原始状态。材料方面,目前铁电晶体材料PZT(锆钛酸铅)和SBT(钽酸锶铋)都存在疲劳退化、污染环境等问题,尚未找到完美商业化的材料。目前,Ramtron(归属于Cypress)和Symetrix两家公司正主导FRAM的开发。 3.磁性存储器 (MRAM,Magnetic RAM)目前主流的MRAM技术是STT MRAM,使用隧道层的“巨磁阻效应”来读取位单元,当该层两侧的磁性方向一致时为低电阻,当磁性方向相反时,电阻会变得很高。图6:MRAM原理(资料来源:Avalanche Technology)STT MRAM虽然性能较好,但临界电流密度和功耗仍需进一步降低,目前MRAM的存储单元尺寸仍较大且不支持堆叠,工艺较为复杂,大规模制造难以保证均一性,存储容量和良率爬坡缓慢。在工艺取得进一步突破之前,MRAM产品主要适用于容量要求低的特殊应用领域,以及新兴的IoT嵌入式存储领域。商业上,Everspin与Global Foundries合作,UMC与Avalanche Technology合作,推广STT-MRAM。 4.阻变存储器 (ReRAM或RRAM,Resistive RAM)阻变存储器全称是电阻式随机存取存储器,是以非导性材料的电阻在外加电场作用下,在高阻态和低阻态之间实现可逆转换为基础的非易失性存储器。ReRAM包括许多不同的技术类别,比如氧空缺存储器(OxRAM,Oxygen Vacancy Memories)、导电桥存储器 (CBRAM,Conductive Bridge Memories)、金属离子存储器(Metal Ion Memories)以及纳米碳管 (Carbon Nano-tubes)。图7:ReRAM原理(资料来源:Objective Analysis) ReRAM的单元面积极小,可做到4F²,读写速度是NAND FLASH的1000倍,同时功耗下降15倍。ReRAM工艺也更为简单。以Crossbar和昕原半导体为例,其采用对CMOS友善的材料,能够使用标准的CMOS工艺与设备,对产线无污染,整体制造成本低,可以很容易地让半导体代工厂具备ReRAM的生产制造能力,这对于量产和商业化推动有很大优势。 图8:Crossbar的电阻切换机制和新型3D堆叠ReRAM(资料来源:Crossbar官网)上图是Crossbar的ReRAM结构设计,大致分为顶部电极,开关介质和底部电极三层结构,其电阻切换机制是:两个电极之间施加电压时,切换材料中将形成纳米细丝,通过细丝连接上下两个电极,改变转换层的电阻,细丝相连代表存储值“1”,细丝断裂代表存储值“0”。由于电阻切换机制基于金属导丝,因此Crossbar ReRAM单元非常稳定,能够承受从-40°C到125°C的温度波动,写周期为1M +,在85°C的温度下可保存10年。从密度、能效比、成本、工艺制程和良率各方面综合衡量,ReRAM存储器在目前已有的新型存储器中具备明显优势。ReRAM国内外发展现状 在商业化上,Crossbar、昕原半导体、松下、Adesto、Elpida、东芝、索尼、美光、海力士、富士通等厂商都在开展ReRAM的研究和生产,其中专注IP授权的Crossbar对于ReRAM的基础技术研发走在了前列。Crossbar研发了两种存储架构——1T1R和3D堆叠式架构,3D堆叠技术可实现存储级内存,内置选择器允许多种存储阵列配置,单个晶体管可以驱动数千个存储单元,可以组织成超密集的3D交叉点阵列,可堆叠并能够扩展到10nm以下,从而为单个裸片上的TB级存储铺平了道路。 在代工厂方面,中芯国际(SMIC)、台积电(TSMC)和联电(UMC)都已经将ReRAM纳入自己未来的发展版图中。根据公开信息,已量产的海外ReRAM存储器主要有Adesto的130nm CBRAM和松下的180nm ReRAM。松下(Panasonic)在2013年开始出货ReRAM,成为了世界第一家出货ReRAM的公司。接着,松下与富士通联合推出了第二代ReRAM技术,基于180nm工艺。而Adesto 一直在缓慢地出货低密度 CBRAM。国内,昕原半导体在Crossbar的基础上实现了技术核心升级和工艺制程的改进,实现28nm量产,并且已建成自己的首条量产线,拥有了垂直一体化存储器设计加制造的能力。兆易创新和Rambus宣布合作建立合资企业合肥睿科微(Reliance Memory),进行ReRAM技术的商业化,但目前还无量产消息。 ReRAM迎来四大发展机遇:AIoT、智能汽车、数据中心、AI计算1.AIoTAIoT指人工智能技术与物联网在实际应用中的落地融合。根据艾瑞咨询数据,2019 年中国 AIoT 产业总产值为3808 亿元,预计2022年将达7509亿元,年复合增长率达25.4%。AIoT需要数据的实时交互,因此不仅要求存储器低功耗,也需要高读写和低延迟。目前的NOR Flash存储密度低、容量小、功耗高,无法实现高写入速度。而ReRAM在保证读性能的情况下,写入速度可提升1000倍,同时可实现更高存储密度和十分低的功耗,未来将会是取代NOR Flash成为万物智联时代存储器的最佳选择。随着人与物交互信息越来越多,很多私人信息会被存储记录,物联网在带来生活便利的同时,也带来了潜在的数据安全隐患,针对物联网的攻击甚至可以通过设备传递到现实生活中带来难以想象的破坏。AIoT应用越来越多要求具备安全属性。然而,目前普遍的安全芯片+Nor Flash方案存在成本高、空间受限等痛点。PUF(Physically Unclonable Function,物理不可克隆函数)+新型存储器芯片有望成为解决智能设备存储与安全问题的主流方案。PUF是一种利用芯片在半导体生产过程中的工艺波动性来生成芯片唯一函数,能够做到一芯一密,可称之为“芯片指纹”。目前,昕原半导体设计了基于ReRAM存储器的PUF芯片,可以同时具备存储加安全两个功能。2.智能汽车汽车电子根据功能可分为车身控制系统(ECU)、安全系统、娱乐设备、底盘控制、高级驾驶辅助系统(ADAS)等,都需要半导体器件实现相关功能,包括存储器、传感器、光电器件、射频器件、功率器件等。根据Counterpoint Research预测,未来单车存储容量将达到2TB-11TB,一辆L4/L5级自动驾驶汽车至少需要74GB DRAM和1TB NAND。据IHS预测,全球汽车存储IC市场规模2025年约为83亿美元。智能汽车对存储器的要求不仅在于温度和可靠性。控制系统需要智能化实时决策;ADAS系统时刻产生大量图像数据;娱乐系统需要更加智能来提升用户体验;能耗对于智能汽车也是关键性因素……这些都要求存储器具备大量的数据实时吞吐能力,保证存储稳定性和高能效比。传统的NOR Flash无法满足未来智能汽车对读写速度(特别是XIP程序执行效率)的要求;NAND Flash难以实现XIP片上的程序执行并且极慢;DRAM和SRAM容量有限,断电数据会丢失。新型存储器中,ReRAM不仅满足高读写速度和存储密度的要求,同时延迟可降低1000倍,可满足未来智能驾驶高实时数据吞吐量。安全性方面,ReRAM具备宽温和可靠性。未来有望出现高性能、高集成度、高稳定性和低功耗的车规ReRAM存储器。3.数据中心AI时代,数据呈现爆发式增长,越来越多的数据将在云端进行处理,根据思科预测,2021年全球将有1327EB数据存储在数据中心,6年复合增长率率高达41%。根据《2019-2020年中国IDC产业发展研究报告》预测,2022年中国数据中心市场规模将超过3200亿元。数据量的爆发催生对存储器新的增量市场和性能要求,据SUMCO预测,数据中心对SSD存储的需求将在2019年到2023年之间实现46%的复合增长。但目前数据中心存储器性能发展速度无法跟上计算需求,并且功耗仍是数据中心成本最高的因素之一。传统机械硬盘虽然寿命长成本低,但是读写速度极低且发热和噪声明显。DRAM虽速度较快但为易失性存储器,断电无法保存数据且成本极高,无法作为大量存储数据使用。而NAND读写速度仍较慢,另一方面功耗较高,性能和容量与工艺制程强相关。现有存储器无法跟上未来对数据高读写速度,低延迟,低功耗的需求。ReRAM相较NAND可提升100倍的读写性能,同时保持更低的功耗和高存储密度,有望解决未来数据中心高能效比,低延迟的需求,实现更高性能的AI数据中心。 4.AI计算(存算一体)人工智能是目前技术发展的重要趋势,根据沙利文咨询数据,2016-2024年人工智能的年均增长率达到33.98%,预计2024年将超过6157亿美元。而我国人工智能产业规模预计2024年将逼近8000亿元,约占全球总体产业规模的20%,复合增长率达到48.97%,大大超过全球平均水平。算力、算法、数据量是人工智能发展的三大基础要素,它们决定了AI计算的性能,这其中的两点都与存储相关:数据由存储器承载,数据量决定了AI计算模型的准确度;算力方面,未来对芯片计算性能和延迟性都提出了更高要求。目前的冯诺依曼架构,存储单元和计算单元独立分开,搬移数据的过程需要消耗大量时间和能量,并且由于处理器和存储器的工艺路线不同,存储器的数据访问速度难以跟上CPU的数据处理速度,性能已远远落后于处理器。所以,冯诺依曼架构在数据处理速度和能效比等方面存在天然限制,这被称为“存储墙”。存算一体架构通过将存储单元和计算单元融为一体,消除了数据访存带来的延迟和功耗,可以突破“存储墙”,实现更高的算力和更高的能效比。 图9:存算一体突破存储墙(云岫资本整理)目前存算一体有两种实现方式,第一种是基于易失性存储器DRAM和SRAM,但由于存储器制造工艺和逻辑计算单元的制造工艺不同,无法实现良好的融合,目前只能实现近存计算,仍存在存储墙问题,甚至因为互连问题可能还会带来性能损失。并且,因为SRAM和DRAM是易失性存储器,需要持续供电来保存数据,仍存在功耗和可靠性的问题。第二种是结合非易失性新型存储器,可以利用欧姆定律和基尔霍夫定律在阵列内完成矩阵乘法运算,而无需向芯片内移入和移出权重。新型存储器是通过阻值变化来存储数据,而存储器加载的电压等于电阻和电流的乘积,相当于每个单元可以实现一个乘法运算,再汇总相加便可以实现矩阵乘法,所以新型存储器天然具备存储和计算的属性。在这种情况下,同一单元就可以完成数据存储和计算,消除了数据访存带来的延迟和功耗,是真正意义上的存算一体。新型存储器中,ReRAM具有高集成密度、高开关比、高计算精度、高能效比和制造兼容CMOS工艺等优良特性,被认为是实现存算一体的最佳选择之一。、图10:新型存储器实现存算一体(Nature Nanotechnology) IDM模式是ReRAM厂商的最佳选择存储行业中,纯芯片设计公司难以摆脱对代工厂的依赖,不仅生产周期长、成本高,而且无法根据生产工艺做出适配性设计;而纯代工企业利润较低无法享受更多新技术红利。因此,目前世界前十大半导体公司中的4家存储公司,全部为IDM模式,拥有存储芯片设计加制造的全套能力。对于以ReRAM为代表的新型存储器而言,IDM模式不仅工艺和产能自主可控,同时可以不断进行迭代优化,通过高良率和高性能迅速筑起行业壁垒,是存储器行业发展最佳的商业模式。 新型存储器是中国实现存储领域弯道超车的最佳机会目前中国存储器市场国产化率极低,传统存储器先进技术均掌握在美国、韩国和日本手中,中国在最新产品性能上落后5-10年。三星、海力士和美光垄断了以DRAM为代表的易失性存储器市场,而以NAND为代表的非易失性存储器也被三星、铠侠、闪迪、美光和海力士垄断。而在ReRAM等新型存储器的发展上,中国与其他国家站在同一起跑线,都有机会出现下一个三星和海力士。在这中国存储产业突围的关键时期,一系列相关政策陆续出台,重点支持存储行业。国家“十四五”规划纲要中,在加强原创性引领性科技攻关方面,“先进存储技术升级”被列入“科技前沿领域攻关”重点领域;在加快推动数字产业化方面,《纲要》提到,培育壮大人工智能、大数据、区块链、云计算、网络安全等新兴数字产业,提升通信设备、核心电子元器件、关键软件等产业水平。图11:“十四五”规划纲要专栏2 科技前沿领域攻关2021年3月,临港新片区发布集成电路产业专项规划(2021-2025),提到要“在阻变存储器(ReRAM)等新兴领域实现增量发展”。图12:节选自《临港新片区集成电路产业专项规划(2021-2025)》目前,很多曾在世界顶尖企业担任高管的产业专家纷纷回国创业,不仅带来了先进技术和经验,也吸引了一批有志之士共同打造中国芯。天时地利人和之下,中国新型存储器未来可期! 参考资料:[1]Jim Handy. Objective Analysis White Paper : NEW MEMORIES FOR EFFICIENT COMPUTING Reducing Energy Consumption in Battery and Large-Scale Systems,2018.[2]Yu, Shimeng. Resistive Random Access Memory (RRAM)[J]. Synthesis Lectures on Emerging Engineering Technologies, 2016, 2(5):1-79.[3]刘明.半导体存储器技术[J].科技导报,2019, 037(003):62-65.[4]刘森, 刘琦. 阻变存储器发展现状[J]. 国防科技, 2016, 37(6).[5]国元证券.电子行业研究报告:存储芯片投资地图.[6]方正证券.汽车半导体系列专题报告——电车之忆:汽车存储芯片分布[7]Mahendra Pakala. AI时代推动存储器的创新与发展[J]. 中国电子商情(基础电子), 2019(10).—END—来自微信